
Circle’ın Binance ile anlaşması ve SoFi’nin 25 milyar dolarlık kart geçişi, bir sonraki stablecoin savaşının token’ın kendisi değil, müşteri, cüzdan ve ödeme akışının kontrolü üzerinde olacağını gösteriyor.
Bankalar mevduatları tokenleştiriyor, merkez bankaları egemen parayı blockchain altyapısına bağlıyor ve kart ağları stablecoin’leri tanıdık ödeme ürünlerinin altına gömüyor.
Tokenize mevduatlar, bankalara stablecoin’lerin hızını ve programlanabilirliğini kopyalama yolu veriyor; bununla birlikte bankacılığın işleyişini sağlayan fonlama ekonomisinden vazgeçmiyorlar.
Stablecoin’ler yıllarca parayı bankalardan daha iyi taşıyabildiklerini kanıtlamaya çalıştı ve başardı.
Bu hafta bankalardan, kart ağlarından, kripto para borsalarından ve merkez bankalarından gelen açıklamalar, bu yeteneğin stablecoin’ler hakkında bankaların kendilerinden daha fazla şey ortaya koyduğunu gösteriyor.
Birkaç gün içinde SoFi Technologies, PYMNTS’in aktardığına göre yıllık 25 milyar dolardan fazla işlem hacmi beklenen kart programındaki işlemleri kendi stablecoin’i ile uzlaştırmaya başladı. Binance, Circle’a 100 milyon dolar yatırım yaparken USDC’yi genişletmek için beş yıllık bir anlaşma imzaladı. Avrupa Merkez Bankası ve Avrupa Birliği’nin ulusal merkez bankaları, stablecoin rezervlerinin ticari bankalarla etkileşiminin nasıl olacağına dair değişiklikler için baskı yaptı. Thredd, ihraççı işlem platformunu stablecoin destekli para hareketi yeteneklerini içerecek şekilde genişletti.
Bu arada Kanada’nın altı büyük bankası, Salı (22 Eylül) tarihli basın açıklamasına göre kendi tokenize mevduat ağlarını keşfetme planlarını duyurdu.
Bireysel olarak haftanın manşetleri ödemeler, düzenleme ve tokenizasyon hakkında farklı hikayeler gibi görünüyor. Toplu olarak, stablecoin’lerin kripto ürünü olmaktan finansal altyapı haline gelmeye nasıl ve nerede taşındığını ortaya koyuyor. Stablecoin’lerin artık kartları, banka hesaplarını veya tanıdık ödeme arayüzlerini yerinden etmesi gerekmiyor. Onların altına bir iç uzlaştırma teknolojisi haline gelebilirler.
Bu olurken sektörün merkezi sorusu, dijital dolarların ölçeklenip ölçeklenemeyeceğinden, kimin ihraç edeceğine, dağıtacağına, uzlaştıracağına ve nihayetinde kontrol edeceğine kayıyor.
Stablecoin’ler ödeme altyapısını kontrol mücadelesine dönüştürüyor
Açık sonuç, dijital paranın ana akım finansa taşındığı. Daha önemli olanı ise neredeyse tam tersi. Stablecoin’ler yeterince önemli hale geldi ki finansal sistem en iyi özelliklerini emmeye başladı; bununla birlikte ekonomiyi stablecoin şirketlerine teslim etmek zorunda değil.
Örneğin SoFi ve Mastercard Salı günü, SoFi’nin yıllık 25 milyar dolarlık yıllık hacim beklenen tüm banka ve kredi kartı programını SoFiUSD kullanarak blockchain tabanlı uzlaştırmaya taşıdığını söyledi. İşlemler zaten canlı ve girişim esasen stablecoin’leri ara katmana dönüştürüyor. Bu gerçekleştiğinde tüketici benimsemesi kısıt olmaktan çıkıyor; dağıtım kısıt oluyor.
Bu, ihraççılar için potansiyel olarak rahatsız edici bir gerçeklik yaratıyor. Kıt varlık stablecoin olmayabilir. Müşteri ilişkisi olabilir.
Düzenlenmiş birçok dolar token’ı olabilir. Birini yüz milyonlarca kullanıcıya sunabilecek veya trilyonlarca doları üzerinden yönlendirebilecek daha az borsa, cüzdan, banka, tüccar platformu ve ödeme ağı var.
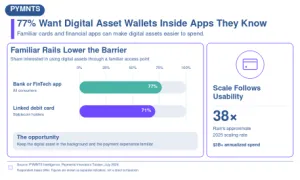
Yine de PYMNTS Intelligence’ın Kredi Birliği Takip Serisi’nin Haziran sayısı, “The Wallet Effect: How Credit Unions Can Close the Digital Currency Access Gap”, Velera ile iş birliği, stablecoin farkındalığının kredi birliği üyelerinin %70’i için yetersiz kaldığını ortaya koydu.
Avrupa ise bir seviye daha derine bakıyor. Mevcut Piyasada Kripto Varlıklar Yönetmeliği (MiCA) kuralları altında stablecoin ihraççıları genellikle rezervlerin %30’unu banka mevduatı olarak tutmak zorunda; önemli ihraççılar için bu oran %60’a çıkıyor. Ancak ECB ve AB’nin ulusal merkez bankaları bu hafta bu gerekliliği ortadan kaldırılmasını ve bunun yerine kısa vadeli varlıklara dayalı likidite gereklilikleriyle değiştirilmesini önerdi.
İhraççılar devasa mevduat sahipleri haline gelirse, bakiyeleri nispeten yapışkan tüketici mevduatlarının yerini piyasa stresi sırasında hızla ayrılabilen kurumsal parayla değiştirebilir. Bir stablecoin üzerindeki bir koşu bu nedenle rezervlerini tutan bankalar için bir fonlama şoku haline gelebilir.
PYMNTS Intelligence ve Citi raporu “Chain Reaction: Regulatory Clarity as the Catalyst for Blockchain Adoption”, Ocak ayında düzenlemenin blockchain’in bir sonraki sıçramasını şekillendireceğini buldu. Stablecoin’ler etrafındaki düzenleyici tartışma genellikle yeni görünüyor. Gerçekte ise birçok politika kararı yüzyılların para tarihi derslerinden kaynaklanıyor.
Bankaların stablecoin’leri yenmesi gerekmiyor çünkü onları kopyalayabiliyorlar
Bankalar tehdidi anladığını gösteriyor. BMO, CIBC, National Bank, RBC, Scotiabank ve TD dahil Kanada’nın altı büyük bankası bu hafta finansal kurumlar arasında tokenize Kanada doları mevduatlarının hareket etmesine izin veren bir sistemi keşfettiklerini duyurdu.
Stablecoin’lerin aksine, tokenize mevduatlar blockchain altyapısında tutulan düzenlenmiş banka mevduatını temsil eder. Ekonomik ilişki temel olarak değişmeden kalır, ancak uzlaştırma mekanizması değişmez.
PYMNTS CEO’su Karen Webster Ocak ayında yazdığı gibi, uzun vadeli kazanan stablecoin’ler olmayabilir. Düzenleyici yapı ve ticari bankacılığın ekonomisini korurken blockchain tabanlı parayla ilişkili programlanabilirlik ve 7/24 uzlaştırmayı sunan tokenize mevduatlar olabilir.