Yapay zeka, sınır ötesi ödeme gecikmelerinin maliyetini düşürebilir ama gecikmenin kendisini ortadan kaldıramaz.
Kısa vadede fırsat, ödemenin etrafındaki her şeyi otomatikleştirmek.
Daha akıllı ödemeler için yapay zekaya para kontrolü vermek gerekmez.
Para transferi uluslararası ödemede son adımlardan biri olabilir. Parayı hareket ettirilmeye hazır hale getirmek çok daha uzun sürebilir.
Çok uluslu bir şirket yurt dışındaki bir tedarikçiye ödeme yapmadan önce finans ekibi genellikle karşı tarafı doğrular, faturayı siparişle mutabık tutar, döviz riskini belirler, yaptırım kısıtlamalarını kontrol eder, banka talimatlarını doğrular ve fonları serbest bırakmaya yetkili birimi tespit eder.
Google'ın 8 Ekim Perşembe günü duyurduğu, kurumsal uygulamalarda görevleri koordine edebilen evrensel Gemini ajanı, kurumsal hazine için yeni bir soruyu gündeme getiriyor: Bu parçalı işin ne kadarı artık yapay zekaya devredilebilir?
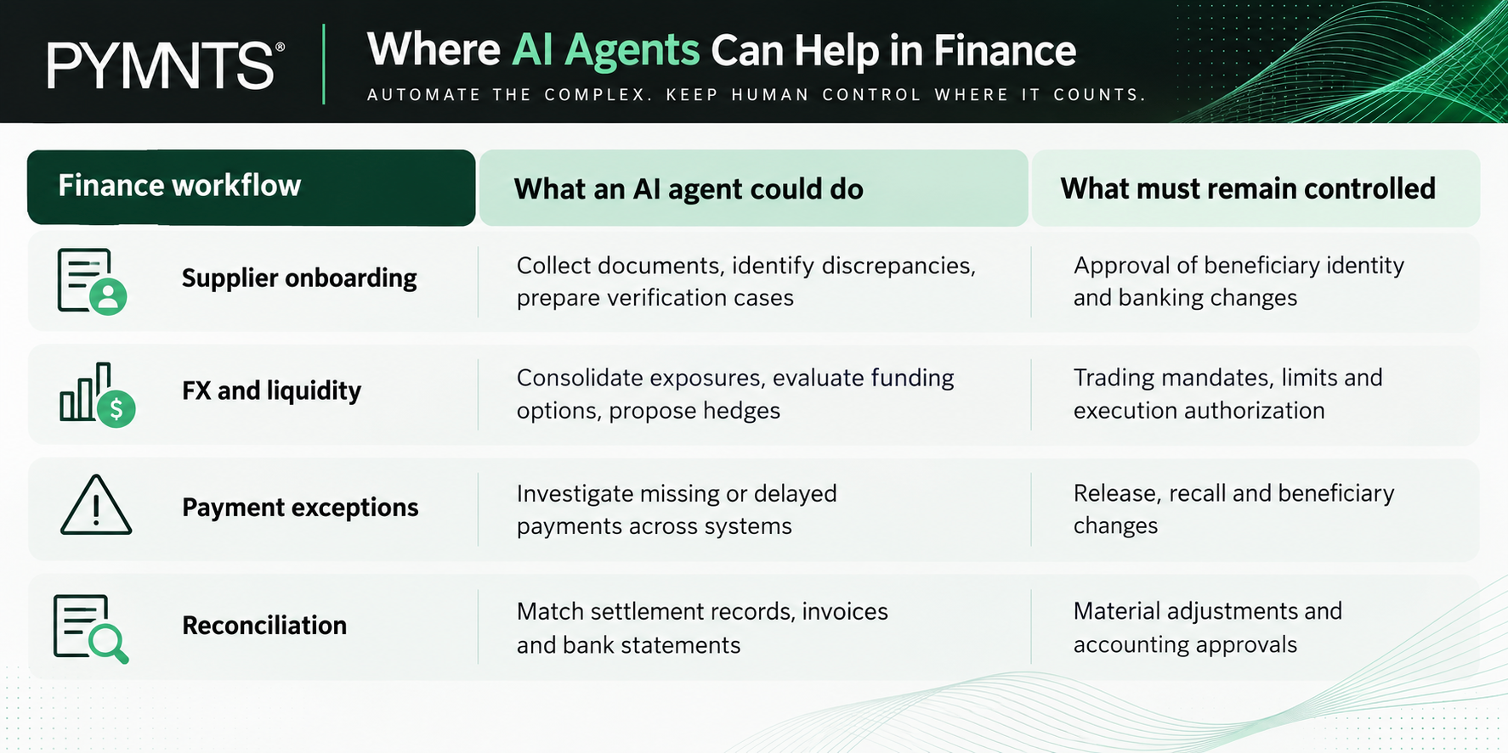
Bir yapay zeka ajanı, tedarikçi ödemesinin alıcı bilgisi eksik olduğu için takıldığını keşfedebilir. Faturayı alabilir, banka hesap detaylarını karşılaştırabilir, tutarsızlığı tespit edip düzeltilmiş talimatlar hazırlayabilir. Ancak aracı banka ek uyum kontrolleri gerektiriyorsa ya da alıcı kurum transferi bir sonraki mutabakat penceresine kadar işleyemiyorsa ajan engeli otomatik olarak aşamaz.
Sonuç olarak, ajan destekli sınır ötesi finansmandaki ilk büyük verimlilik kazançları ödeme altyapılarını değiştirmekten çok finansal sistemler arasındaki manuel işi ortadan kaldırmaktan gelebilir.
Ödeme Sürtünmesi ile Ödeme Başarısızlığı Arasındaki Fark
Sınır ötesi ödemeler sıklıkla hız sorunu olarak tanımlanır. Uygulamada bunlar aynı zamanda bilgi, koordinasyon ve hesap verebilirlik sorunudur.
Her katılımcı kendi teknik mimarisi, uyum yükümlülükleri ve işlem takvimleri içinde çalışır. Tek bir uluslararası ticari ödeme, kaynak şirketin kurumsal kaynak planlama (ERP) platformunu, hazine yönetim sistemini, kaynak bankayı, muhabir kurumları, döviz sağlayıcılarını ve alıcı bankayı içerebilir.
Bir şey yanlış gittiğinde kurumsal finans ekibi işlem yolculuğunun yalnızca bir kısmını görebilir. Mutabakat ve eşleştirme çalışmaları prosedüreldir ama nadiren tek bir uygulama içinde kalır.
Bu, uluslararası bir ödemenin hızlı bir şekilde sonuçlanması hâlâ yönetiminin pahalı olabileceği anlamına gelir. Tersine, dış bir uyum incelemesi nedeniyle geciken bir ödeme, ödeme yapan taraf sorunu zamanında tespit edip alıcı ile doğru iletişim kurarsa operasyonel olarak iyi yönetilebilir.
Spreedly'de ürün yönetimi direktörü Nick Daley PYMNTS'e şunları söyledi: “Daha fazla yöntem doğası gereği ‘daha iyi’ anlamına gelmez, çünkü ödeme yığınınıza eklediğiniz her biri yığına ek yük getirir.” “Bazı yöntemler belirli pazarlarda diğerlerinden daha alakalıdır.”
Daha İyi Yapay Zeka Bozuk Ödeme Altyapısını Düzeltmeyecek
Sınır ötesi hazinede ajan destekli yapay zekanın en güçlü ilk uygulamaları bu nedenle en az gösterişli olanlar olabilir.
Otomatik alıcı veri doğrulaması önlenebilir reddleri azaltabilir. Akıllı mutabakat, tutarsız referanslara rağmen gelen fonları faturalarla eşleştirebilir. İstisna yönetimi ajanları, banka, tedarikçi veya ödeme koridoruna göre tekrar eden sorunları tespit edebilir.
PYMNTS Intelligence'ın Mayıs ayında yayımlanan “The Cross-Border Opportunity: How Payments Innovation Can Help SMBs Go Global” raporuna göre ABD'deki küçük ve orta ölçekli işletmelerin yüzde 57'si yurt dışındaki tedarikçilerden mal veya girdi satın alıyor. Rapora göre küresel tedarikçisi olan KOBİ'lerin yüzde 43'ü en önemli iyileştirme önceliği olarak daha hızlı ödeme işleme ve mutabakatı gösterirken, yüzde 37'si daha düşük ücret veya daha iyi döviz kurlarını belirtti.
Uzun vadeli fırsat daha büyük olabilir. Finansal kurumlar uygulama programlama arayüzlerini (API) iyileştirdikçe, mesajlaşmayı uyumlaştırdıkça ve mutabakat erişilebilirliğini genişlettikçe yapay zeka ajanları sağlayıcılar arasında daha sofistike ödeme iş akışlarını koordine edebilir.
PYMNTS CEO'su Karen Webster, 6 Ekim Salı günü yayımlanan ve yedinci yıllık PYMNTS B2B Payments etkinliği için hazırlanan düşünce liderliği yazısında şunları söyledi: “Her işletme zaten ajan destekli ve soru, bu yolculukta ne kadar ilerledikleri.” “Bu işletmelerde her zaman yapay zeka kullanımı oldu. Soru, bunun organizasyona ne kadar gömülü olduğu ve gerçekten kaç iş faaliyetini kapsadığı.”
Elbette başarı garanti değil. Bir ajan ödeme istisnasını yanlış sınıflandırırsa ek iş yaratır. Bir ajan alıcı talimatlarını değiştirirse ya da yeterli yetki olmadan fonları serbest bırakırsa finansal kayıplar, dolandırıcılık riski ve uyum ihlalleri oluşabilir.
PYMNTS Intelligence'ın Ağustos 2025'te yayımlanan “Tech on Tech: How the Technology Sector Is Powering Agentic AI Adoption” raporu, teknoloji şirketleri ile mal ve hizmet firmaları arasında ajan hazırlığı açığının genişlediğini ortaya koydu; teknoloji firmalarının yüzde 75'i ajan destekli yapay zekaya son derece aşina olduğunu bildirirken, bu oran mal firmalarında yüzde 33, hizmet firmalarında yüzde 38 oldu.