
Dijital cüzdanlar, yalnızca hıza önem veren tüketiciler arasında değil, aynı zamanda sıkışık bütçelerini daha sıkı kontrol etmek isteyenler arasında da hızla yaygınlaşıyor.
Bu değişim, PYMNTS Intelligence tarafından 2.108 ABD'li yetişkinle yapılan bir ankete dayanan “Yeni Ödeme: Sıkışan Tüketiciler Online Perakende ve Dijital Cüzdanlara Yöneliyor” başlıklı raporda ortaya çıkıyor. Rapora göre, cüzdan kullanımı en hızlı şekilde genç tüketiciler ve mali baskı altındaki kişiler arasında artıyor. Bu ilgi, kart saklamanın ötesine geçen özelliklere dayanıyor: taksit planları, anlık bakiye görünürlüğü ve harcamaları düzenlemeye yardımcı araçlar. Bu anlamda dijital cüzdan, giderek sanal bir kartlıktan çok bir hane halkı mali kontrol paneline dönüşüyor.
Öne Çıkan Bulgular:
- Yüksek finansal stres altındaki tüketicilerin yüzde 28'i son perakende alışverişinde dijital cüzdan kullanırken, düşük stresli tüketicilerde bu oran yüzde 11'de kaldı. Bu fark, cüzdanların geleneksel kredi kartlarına fazla yaslanmadan esneklik isteyen tüketiciler için önemli bir erişim noktası haline geldiğini gösteriyor.
- Yüksek stresli tüketicilerin yüzde 21'i son market alışverişinde dijital cüzdan kullandı; bu oran, düşük finansal strese sahip tüketiciler arasındaki yüzde 8'lik payın iki katından fazla. Yüksek stresli grupta kullanım, Mart 2024'teki yüzde 10 seviyesinden iki kattan fazla arttı.
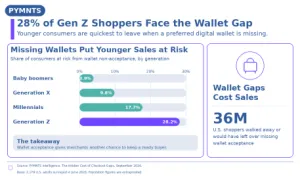
- Z kuşağı tüketicilerinin yüzde 36'sı Kasım 2025'te son perakende alışverişinde dijital cüzdan kullandı; bu oran Mart 2024'te yüzde 15'ti. Tüm tüketiciler genelinde kullanım yüzde 15'e ulaştı ve aynı dönemde yüzde 50 artış gösterdi.
Bulgular, tüketicilerin cüzdanlardan beklentilerinde daha geniş bir değişime işaret ediyor. Mağaza içi perakende alışverişlerinde kullanım, Mart ile Kasım 2025 arasında yüzde 63 arttı. Online market alışverişlerinde cüzdan kullanımı yüzde 55, mağaza içi market alışverişlerinde ise yüzde 38 yükseldi. Bu artışlar, tüketicilerin cüzdan alışkanlıklarını tek bir alışveriş türüne saklamak yerine kanallar arasında taşıdığını gösteriyor.
Finansal baskı bu geçişi hızlandırıyor gibi görünüyor. Maaştan maaşa yaşayan ve faturalarını ödemekte zorlanan tüketiciler arasında yüzde 22'si son perakende alışverişinde cüzdan kullandı; bu oran daha önce yüzde 14'tü. Bazıları cüzdanlara entegre edilen “şimdi al, sonra öde” seçeneklerine yöneliyor olabilir. Diğerleri ise bakiyeleri ve işlemleri anında görme imkânına değer veriyor olabilir.
Bankalar, fintech şirketleri ve cüzdan sağlayıcıları için bu fırsat oldukça yapıcı. Tüketiciler, özellikle bütçeler daraldığında, bir cüzdanın pratik bir para yönetim aracına dönüşebileceğini gösteriyor. Maliyetleri, geri ödeme koşullarını ve mevcut fonları anlaşılır kılan sağlayıcılar, artan kullanımı daha güçlü ve kalıcı müşteri ilişkilerine dönüştürebilir.