Maddi açıdan en çok baskı altında olan tüketiciler alışverişi bırakmıyor. Tam tersine, ödeme aşamasındaki işlemlerine daha fazla hakimiyet sağlayabilecek ödeme araçlarını tercih ediyorlar.
Bu durum, PYMNTS Intelligence tarafından 2.108 ABD'li yetişkinle yapılan bir ankere dayanan "Yeni Ödeme Süreci: Sıkışık Tüketiciler Perakende ve Dijital Cüzdanlara Yöneliyor" raporunun en çarpıcı bulgusu. Tüketicilerin yüzde 17'si, son 90 gün içinde yaşam masrafları veya acil durumlar için nakit açığı yaşadıklarını belirtti.
Baskı altındaki bu tüketiciler, daha rahat olanlara kıyasla tamamen farklı alışveriş alışkanlıkları sergiliyor. Dijital cüzdanları daha sık kullanıyor, işlem başına daha fazla harcama yapıyor ve fiyat-performans odaklı mağazaları tercih ediyorlar. Rapor, dijital cüzdanların adeta bir gösterge paneli gibi çalıştığını, alışveriş yapanlara harcamalarını görme ve taksit seçeneklerine erişim imkanı sunduğunu ortaya koyuyor.
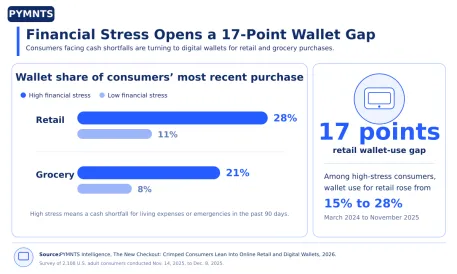
Dijital cüzdanlar baskı altındaki alıcılar arasında yaygınlaşıyor: Yüksek maddi stres yaşayan tüketiciler, en son perakende alışverişlerinin yüzde 28'inde dijital cüzdan kullanırken, bu oran düşük stresli tüketicilerde yüzde 11'de kaldı. Market alışverişlerinde bu oranlar sırasıyla yüzde 21 ve yüzde 8 olarak gerçekleşti. Rapora göre, "şimdi al sonra öde" planlarına erişim ve anlık harcama bilgileri bu farkı açıklayabilir.
Benimsenme oranı baskının en yüksek olduğu yerde en hızlı artıyor: Yüksek stresli tüketiciler arasında, Mart 2024 ile Kasım 2025 tarihleri arasında perakende alışverişlerinde cüzdan kullanımı 13 puan artarak yüzde 15'ten yüzde 28'e yükseldi. Market alışverişlerinde kullanım 11 puan artarak yüzde 10'dan yüzde 21'e çıktı. Düşük stresli tüketicilerde ise bu artış perakende için 3 puan, market için sadece 1 puan oldu.
Genç alışverişçiler bu değişime öncülük ediyor: Kasım 2025 itibarıyla Z kuşağı tüketicilerinin yüzde 36'sı, en son perakende alışverişinde dijital cüzdan kullandı; bu oran Mart 2024'e göre 21 puanlık bir artış anlamına geliyor. Tüm tüketiciler arasında bu pay yüzde 15'e ulaşarak 5 puan arttı. Bu tablo, perakendecilere ve finansal hizmet sağlayıcılara daha net bütçeleme özellikleri ile esnek ödeme yöntemleri sunmaları için olumlu bir fırsat penceresi açıyor.
Maddi baskı, insanların nerede ve nasıl alışveriş yaptığını da doğrudan etkiliyor. Yüksek stresli tüketicilerin market alışverişlerini online yapma olasılığı, düşük stresli olanlara göre 6 puan daha fazla. Bu grup, son market alışverişlerinde ortalama 109 dolar, perakende alışverişlerinde ise 111 dolar harcarken; düşük stresli alışverişçilerde bu tutarlar sırasıyla 95 dolar ve 88 dolar olarak kayıtlara geçti.
Walmart, yüksek stresli online market alışverişçilerinin yüzde 56'sını kendine çekerken; Target, yüksek stresli online perakende alışverişçilerini, düşük stresli olanlara kıyasla neredeyse üç kat daha fazla oranla mağazalarına çekti. Maddi baskı aynı zamanda gruplar arasında eşit dağılmadı; Z kuşağı tüketicilerinde 12 puan, Y kuşağında 8 puan ve ebeveynlerde 9 puan arttı. Bulgular, tüketicilerin harcamaya devam ettiğini, ancak alışverişleri bütçelerine uygun tutmak için fiyat avantajı, şeffaflık ve esneklikten faydalandıklarını gösteriyor.