
Fifth Third’ün Newline birimi hem mevduat hem de ücret geliri açısından büyüme kaydederken, FinTech ortaklıkları The Bancorp’un mevduatının yüzde 96’sını oluşturuyor.
First Internet’ın BaaS ücret geliri, yaklaşık 2,4 milyar dolarlık FinTech mevduatı bir mevduat ağı üzerinden aktarılmasına rağmen yüzde 172 arttı.
Federal düzenleyiciler, bazı BaaS düzenlemelerinde parçalı operasyonları ve bankaların kayıtlara yetersiz erişimini risk olarak belirledi.
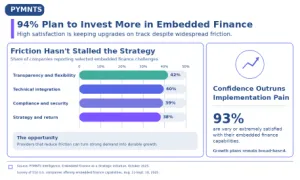
Gömülü finans, bankalara üçüncü tarafların dağıtım kanalları aracılığıyla mevduat, ücret geliri ve varlık kazandırabiliyor. Açıklanan ikinci çeyrek bilançoları, her bankanın aynı gelir kalemlerini hedeflemediğini gözler önüne seriyor.
Fifth Third, Newline aracılığıyla mevduat ve ücretlerini artırıyor. FinTech ortaklıkları, banka bazı mevduatları diğer kurumlara aktarsa da The Bancorp’un mevduatının neredeyse tamamını oluşturuyor. First Internet Bank, Bankacılık Hizmeti Olarak Sunma (BaaS) ücret gelirlerini artırırken, milyarlarca dolarlık FinTech mevduatını bilançosundan çıkarıyor. FV Bank’ın yeni yönetilen hesap teklifi ise işin başka bir boyutunu ele alıyor; müşteri hesaplarını ve belirli uyum işlevlerini bankada tutarken, FinTech ve ödeme ortakları müşteriye dönük ürünü kendi bünyesinde barındırıyor.
Bu stratejiler, BaaS'in arkasındaki bankalar tarafından farklı amaçlarla nasıl kullanıldığını net bir şekilde gösteriyor.
BaaS genel olarak, düzenlenmiş bir bankanın, bankacılık dışı bir kuruluşun kendi ürünü veya arayüzü üzerinden dağıttığı bankacılık ürün veya hizmetlerini tedarik ettiği düzenlemeleri ifade ediyor. Düzenlemeye bağlı olarak, diğer şirketler teknoloji sağlayabilir ve hesap kayıt tutma, ödeme işleme ile uyum gibi işlevleri yerine getirebilir.
Fifth Third’ün ikinci çeyrek bilanço sonuçları, bu ekonominin bir versiyonunu ortaya koydu. Newline mevduatları 2,1 milyar dolar artarken, ücret geliri yıllık bazda yüzde 35 yükseldi. Bu açıklama, Fifth Third hem mevduat hem de gömülü finans işinden elde edilen ücretler olmak üzere ilişkinin her iki tarafından da büyüme sağladığı için Newline'ı mevcut örnekler arasında sıra dışı kılıyor.
The Bancorp, fonlama tabanının daha büyük bir kısmını FinTech ilişkileri üzerine kurdu. İkinci çeyrek bilanço sonuçlarında banka, ortalama mevduatının bir önceki yıla göre yüzde 4,4 artışla 8,41 milyar dolara ulaştığını ve bu artışın öncelikle FinTech ilişkilerinden kaynaklandığını bildirdi. FinTech ücretleri, bir önceki yılın 35,6 milyon dolarlık seviyesinden 40,9 milyon dolara çıktı. FinTech ücretleri, çeyrek boyunca toplam gelirin yüzde 25'ini temsil etti.
FinTech ortaklıkları The Bancorp’un toplam mevduatının yüzde 96’sını oluşturuyor. Banka ayrıca, 30 Haziran itibarıyla bilanço dışı 1,12 milyar dolarlık mevduat açıkladı; bu mevduatlar, bilanço kompozisyonunu ve mevduat portföyü çeşitliliğini yönetmek için diğer finansal kuruluşlara aktarıldı.
First Internet, BaaS büyümesinin her FinTech mevduatının bilançosunda kalmasını gerektirmediğini gösteriyor.
Bankanın ikinci çeyrek bilanço sonuçları, seçici olarak FinTech ortakları eklemesi ve mevcut ilişkileri genişletmesiyle BaaS ücret gelirinin yıllık bazda yüzde 172 arttığını gösterdi. Aynı zamanda, yaklaşık 2,4 milyar dolarlık FinTech mevduatı bilançosundan bir mevduat ağına aktarıldı; banka bu durumun bilançosunun boyutunu yönetmesine esneklik kazandırdığını belirtti.
FV Bank’ın 26 Ağustos’ta piyasaya sürdüğü Küresel Yönetilen Hesaplar, BaaS stratejisine operasyonel taraftan yaklaşıyor. Uygun FinTech şirketleri ve ödeme platformları, kendi ürünleri aracılığıyla doğrudan FV Bank’ta tutulan hesaplar sunabiliyor. FV Bank, hesap tahsisi, müşterini tanı (KYC) ve işletmeni tanı (KYB) kayıt süreçleri, işlem izleme ve devam eden hesap incelemelerini üstlenirken, ortak kendi arayüzünü ve müşteri deneyimini koruyor.
Bu operasyonel kararların düzenleyici sonuçları da var.
Federal Rezerv, Federal Mevduat Sigorta Kurumu (FDIC) ve Para Birimi Denetçiliği Ofisi (OCC), bankaların mevduat ürünleri sunmak için üçüncü taraflarla yaptığı düzenlemelere ilişkin ortak açıklamalarında riskleri tanımladı. Kurumlar, üçüncü tarafların mevduat ve işlem kayıt sistemlerini koruyabileceğini, ödemeleri işleyebileceğini, uyum işlevlerini yerine getirebileceğini, hesaplara hizmet verebileceğini ve müşterilerin kullandığı uygulamaları sağlayabileceğini belirtti.
Kurumlar bu düzenlemeleri yasaklamadı veya yeni denetim beklentileri belirlemedi. Ancak parçalı operasyonlar, bankaların mevduat ve işlem kayıtlarına yetersiz erişimi ve uyum işlevlerinin yerine getirilmesi için üçüncü taraflara güvenilmesi gibi riski artırabilecek durumları tespit ettiler. Üçüncü taraflar kendi adlarına işlevleri yerine getirdiğinde bile bankalar, geçerli yasa ve yönetmeliklere uymaktan sorumlu olmaya devam ediyor.
Doğrulama işlemleri, taraflar arasında taşınması gerekebilecek bilgi miktarını artırıyor.
Mart ayında yayımlanan PYMNTS Intelligence raporu "Ölçekte Kimlik: KYC/KYB Temas Noktalarının Ajan Riskini Nasıl Yarattığı (veya İçerdiği)", 350 şirketle anket yaptı ve işletmelerin ortalama 4,4 iş akışında dijital kimlik doğrulaması kullandığını ortaya koydu. Müşteri girişi yüzde 79,4 ile en yaygın kullanım olurken, bunu yüzde 74,6 ile çevrimiçi işlemler, yüzde 70,6 ile sahtekarlık takibi ve yüzde 67,7 ile hesap açılışı izledi.
Araştırma doğrudan BaaS'e özel olmasa da, kayıt sürecinden sonra ne kadar fazla kimlik doğrulama faaliyeti gerçekleştiğini gösterdi. Gömülü finans programlarını yürüten bankalar için bu durum, müşteri ve işlem bilgilerinin hesap açıldığında çözülen bir mesele olmaktan çıkıp, sürekli takip edilmesi gereken bir konu haline geldiğini gösteriyor. Federal bankacılık kurumları, müşteri kimlik tespiti, müşteri uygunluk değerlendirmesi, şüpheli faaliyet izleme ve yaptırımlara uyum gibi üçüncü taraflarca yerine getirilebilecek işlevleri özel olarak belirtiyor.