
- Branch, EWA kullanımının genellikle %10 ila %20 arasında olduğunu ve çalışanların maaş dönemleri arasında değil, ara sıra ihtiyaçları için bu hizmete başvurduğunu belirtiyor.
- Nakitsiz ticaret, restoranların bahşiş dağıtma şeklini değiştirirken, esnek çalışma platformları çalışanları daha hızlı ödemelere alıştırdı.
- Branch'in Flex modeli, EWA'yı entegre etmek için gereken yükü azaltıyor ve çalışanlara kazanılmış ücretlerini almak için daha fazla seçenek sunuyor.
Daha fazla izle: Branch'in Atif Siddiqi ile Bilinmesi Gerekenler
Kazanılmış ücret erişimi (EWA) bir fintek kategorisi haline gelmeden önce, restoran çalışanları bunun daha basit bir versiyonunu deneyimliyordu: Vardiyayı tamamla, bahşişleri topla ve o gün kazandıkları parayla eve git.
Nakitsiz ödemeler bu rutini bozdu. Restoranlar hâlâ çalışanlarının vardiya sonunda bahşiş beklediği bir düzene sahipti, ancak daha az müşteri nakit bırakıyordu.
Dijital bahşiş devreye girdi. Kazanılmış ücret erişimi sağlayıcısı Branch'in kurucusu ve CEO'su Atif Siddiqi, PYMNTS CEO'su Karen Webster'a yaptığı açıklamada, restoranların birkaç yıl önce Branch'i tam da bu nedenle dijital bahşişe yönelttiğini söyledi.
“İnsanların çoğu nakit ödeme yapmıyor ve günün sonunda iş gücüne bahşiş dağıtmak için yeterli nakit olmuyor,” dedi Siddiqi. “Orada çalışmalarının büyük bir nedeni, bahşişlere aynı gün erişebilmeleri.”
Sorun artık restoranların ötesine geçiyor. Esnek çalışma platformları, çalışanların işi tamamlama ve parayı alma arasında daha yakın bir bağlantı beklemesine yol açtı. Siddiqi, bir yolculuğu bitirir bitirmez ödeme alabilen Uber sürücülerini örnek göstererek bu deneyimin diğer çalışanların beklentilerini şekillendirdiğini belirtti. Branch ayrıca, hanehalkı giderlerinin daha geniş bir gelir grubunu etkilemesiyle birlikte, yüksek gelirli gruplar arasında da EWA ve ilgili ürünlere talep görüyor.
Ancak erişim, alışkanlık haline gelmeyi gerektirmiyor. Siddiqi, Branch'in farklı gruplar arasında genellikle %10 ila %20 arasında EWA benimsemesi gördüğünü ve kullanan çalışanların bir dönemden diğerine değişebildiğini söyledi.
“Bunu sürekli olarak kazanılmış ücret erişimine bağımlılık olarak değil, neredeyse acil durumlarda başvurulacak bir yol olarak kullanıyorlar,” diye belirtti Siddiqi, maaş çekleri arasında uygunsuz zamanlarda gelen beklenmedik harcamalar ve faturalara işaret ederek.
Webster bu rakamların diğer tarafını gündeme getirdi: Erken ücret çekmemeyi tercih etmek, çalışanın mali durumu hakkında bir şeyler söyleyebilir. “Kullanmak, herhangi bir nedenle stresli olduğunuz anlamına gelir,” dedi ve EWA'nın kredili mevduat, geç ödeme ücretleri veya maaş günü kredileri gibi diğer seçeneklerin olduğu durumlarda bir alternatif sağlayabileceğini belirtti.
Siddiqi, Branch'in gelişiminin başlarında benzer bir sonuca vardığını söyledi. “İşimizi doğru yaparsak, insanlar zamanla kazanılmış ücret erişimini daha az kullanmalı,” dedi. Bu önerme, Branch'in cüzdanına tasarruf, bütçeleme ve geri ödeme özellikleri eklemesine yol açtı çünkü EWA, arkasındaki mali koşullardan ziyade acil bir nakit akışı sıkıntısını gideriyor.
Çalışanlara Ücret Alma Konusunda Daha Fazla Seçenek Sunmak
Branch'in yeni Flex modeli, farklı bir kısıtlamayı ele alıyor: EWA'yı işverenlerin ve çalışanların halihazırda kullandığı yazılımlara entegre etmek.
Model, istihdam ve iş etkinliği verilerine sahip dikey yazılımları, çizelgeleme, personel ve iş gücü yönetimi platformlarını hedefliyor. Branch'in temel EWA teklifiyle ilişkili daha derin zaman ve devam entegrasyonu gerektirmek yerine, Flex mevcut uygulamaların içine bir bileşen olarak gömülebiliyor. Çalışanlar daha sonra kazanılmış ücretleri görebiliyor ve başka bir uygulama indirmeden erişim talebinde bulunabiliyor.
Flex ayrıca teslimat seçeneklerini de değiştiriyor. Branch daha önce ücretsiz anlık EWA'yı dijital cüzdanı üzerinden yönlendiriyordu. Flex kullanan çalışanlar, bir ücret karşılığında parayı mevcut bir finans kuruluşuna anında gönderebiliyor veya iki gün bekleyerek ücretsiz olarak alabiliyor.
Siddiqi, ihtiyacın teslimat seçeneğini belirlediğini, Branch'in mevcut modelinde ise kullanıcıların büyük çoğunluğunun fonları cüzdan aracılığıyla aldığını belirtti.
Cüzdan ayrıca diğer işçi ödemelerini de destekliyor. Siddiqi, Branch'in iş müşterilerinin yüzde 75'inin platformu dijital bahşişler, müteahhit ödemeleri ve komisyonlar dahil olmak üzere en az iki amaç için kullandığını söyledi.
“Bu neredeyse bir ödeme gibi,” diyen Webster, bir işverenin çalışana zaten borçlu olduğu parayı göndermesini tanımladı. Ödeme ürünlerinin, alıcılara rutin olarak ücretli anında teslimat ve daha yavaş ücretsiz teslimat arasında bir seçenek sunduğunu, bordronun ise ödeme yapılmadan önce hesaplama ve uyumluluk gereklilikleri eklediğini belirtti.
Bu gereklilikler oldukça önemli. Siddiqi, kuralların coğrafyaya göre değiştiği ve şirketin ödemeden önce hesaplamalar ve uyumluluk etrafında teknoloji oluşturmasını gerektiren bahşiş havuzu deneyiminden bahsetti. Bordronun da benzer zorluklar sunduğunu söyledi.
Siddiqi'ye göre, daha hızlı erişim aynı zamanda sektörü uzun vadeli bir zorlukla karşı karşıya bırakıyor. Branch, çalışanların 400 veya 500 dolarlık bir mali tampon oluşturmasına yardımcı olmak için tasarruf ürünleri üzerinde çalışıyor ve kredi geçmişi olmayan kullanıcıların kredi geçmişi oluşturmasına yardımcı olmanın yollarını araştırıyor.
“Kazanılmış ücret erişiminin yanı sıra, bir tür mali tampon oluşturmalarına yardımcı olmak da en az onun kadar önemli,” diye ekledi Siddiqi.
Röportajı İzleyin
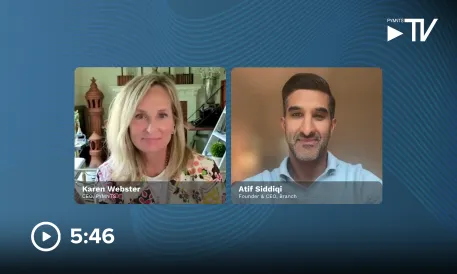
Branch kurucusu ve CEO'su Atif Siddiqi ile yapılan PYMNTS TV röportajının tamamını izleyerek şu konular hakkında daha fazla bilgi edinebilirsiniz:
- Finansal kurumların EWA'yı hem KOBİ hem de tüketici bankacılığı müşterileri için neden incelediği.
- Bordro şirketi ekonomisinin (float dahil) daha hızlı ücret ödemeleri için iş senaryosunu nasıl etkileyebileceği.
- Bahşiş havuzunun, paranın hareket etmesinden önce neden bir uyumluluk katmanı gerektirdiği.
- Gelir ve harcama verilerinin, kredi geçmişi olmayan çalışanların kredi geçmişi oluşturmaya başlamasına nasıl yardımcı olabileceği.
PYMNTS CEO'su Karen Webster, ödeme inovasyonu ve dijital ekonomi alanında dünyanın önde gelen uzmanlarından biridir; çok uluslu şirketlere danışmanlık yapmakta ve yapay zeka, sağlık teknolojileri ve gerçek zamanlı ödeme firmalarının yönetim kurullarında yer almaktadır. Webster, 2009 yılında ödemeler, ticaret ve dijital ekonomi alanındaki inovasyonu kapsayan önemli bir medya platformu olan PYMNTS.com'u kurdu. Aynı zamanda NEXT bülteninin yazarı ve sektörler arasında inovasyonu yönlendirme ve bundan para kazanma konusunda uzmanlaşmış Market Platform Dynamics'in kurucu ortağıdır.
Atif Siddiqi, işletmelere, çalışanlara ve bağımsız yüklenicilere hizmet veren bir iş gücü ödeme platformu olan Branch'in kurucusu ve CEO'sudur.