
Küçük işletmeler, yapay zeka destekli finansal araçlara olan talebin tüketicilerin ilgisinden daha hızlı artmasıyla kredi birliklerine büyüme için yeni bir kapı açabilir.
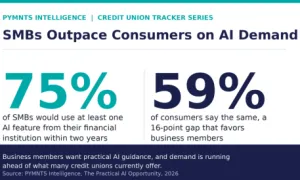
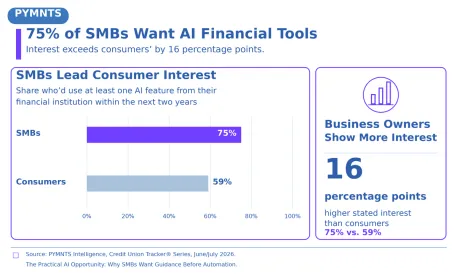
PYMNTS Intelligence raporu “The Practical AI Opportunity: Why SMBs Want Guidance Before Automation” Haziran ayında açıkladı. Buna göre küçük ve orta ölçekli işletmelerin %75’i önümüzdeki iki yıl içinde finans kuruluşlarından en az bir yapay zeka özelliği kullanacağını söylerken tüketicilerde bu oran %59 oldu. 16 puanlık bu fark, işletme sahiplerinin paralarını yönetmelerine yardımcı olma fırsatı işaret ediyor.
Rapor, özellikle yüksek gelirli ve kârlı işletmelerde ilginin daha güçlü olduğunu buldu. Sahipler günlük finansal kararlar için pratik desteğe ihtiyaç duyuyor. Vurgu, sahiplerin kontrolü elinde tutarken harekete geçebilecekleri faydalı bilgiler üzerindeydi.
Yüksek gelirli işletmeler en güçlü ilgiyi gösterdi. Yıllık geliri 1 milyon doların üzerinde olan KOBİ’lerin %83’ü yapay zeka destekli finansal hizmetlere ilgi duyduğunu belirtirken, 250 bin doların altında gelir elde edenlerde bu oran %63 oldu. 20 puanlık bu fark, kredi birliklerinin daha büyük işletme üyelerinin ihtiyaçlarını incelemesi için bir neden oluşturuyor.
Kârlı firmalar da daha fazla yardım istedi. 2025’te kâr eden işletmelerin %77’si yapay zeka finans araçlarına ilgi duyduğunu bildirdi, para kaybedenlerde bu oran %45 oldu. 32 puanlık fark, başarılı firmaların ek finansal rehberlikte değer gördüğünü gösteriyor. Bir yapay zeka danışmanı navigasyon uygulaması gibi çalışabilir; sahipler rotayı seçerken seçeneklerini değerlendirmelerine yardımcı olur. Bu sahipler kontrolü teslim etmek istemiyor.
Harcama takibi pratik bir başlangıç noktası sunuyor. KOBİ’lerin %31’i giderleri takip etmek için yapay zekayı kullanmaya ilgi duyduğunu ifade etti. Raporda ayrıca bütçeleme, nakit akışı yönetimi, tedarikçi keşfi ve finansal ürün karşılaştırmaları için talep tespit edildi. Bunlar kredi birliklerinin tekliflerini şekillendirebileceği somut görevler. Bir sahibin harcamalarını anlamasına veya yaklaşan faturalar için plan yapmasına yardımcı olmak, yapay zekayı işletme yönetiminin düzenli akışında kullanışlı hale getirebilir.
Diğer bulgular kredi birliklerinin yanıt vermesi için alanının olduğunu gösteriyor. Rapor, kredi birliklerinin %49’unun yapay zekayı ve sohbet asistanlarını üye çekmenin bir yolu olarak gördüğünü ortaya koydu, ancak yapay zeka ajanları 13 yenilik önceliği arasında dokuzuncu sırada yer aldı.
Rapor, finansal rehberlik ve sohbet araçlarıyla başlamayı, kurumlar deneyim kazandıkça ve üyeler güven geliştikçe yetenekleri genişletmeyi önerdi. Ayrıca dağıtımı hızlandırmak için teknoloji sağlayıcıları ve kredi birliği hizmet kuruluşlarıyla ortaklıkların belirlenmesini sağladı.
Kredi birlikleri, işletme sahiplerinin istediği pratik yardımı sunmaya başlamak için mevcut tüm sistemlerini değiştirmek zorunda değil.