
Tom ve Elaine ile tanışın. (İsimler bizim, kendileri değil.) Kağıt üzerinde aynı tüketici profilindeler. Bir banka, kredi veren kurum, perakendeci veya finansal danışman onları aynı kefeye koyardı. İkisi de hane halkı gelirini 65.000 ile 70.000 dolar arasında belirtiyor. İkisi de evli, şehirde yaşıyor ve günlük harcamalar yüzünden maaştan maaşa geçindiklerini söylüyor. Her ikisi için de bir sonraki maaş, aylık finansal yükümlülüklerini yerine getirmek için kritik önem taşıyor.
Peki ya bütçe daha da sıkışırsa neleri kısabileceklerini sorarsanız? Elaine, işler sarpa sararsa kısıp kırpabileceği birkaç şey bulabileceğini söylüyor. Tom ise zaten duvara tosladığını belirtiyor.
İşin içine daha derinlemesine bakınca cevaplar şaşırtıcı bir tablo çiziyor. Elaine'in 2.501 ile 5.000 dolar arasında birikimi var; bu yaklaşık altı haftalık harcamasına denk geliyor ve PYMNTS Intelligence'ın takip ettiği 22 harcama kategorisinin 11'inde alışveriş yapıyor. Tom'un ise 10.001 ile 15.000 dolar arasında, yani Elaine'in iki katından fazla ve neredeyse 13 haftalık harcamasına yetecek birikimi bulunuyor, ancak sadece üç kategoride alışveriş yapıyor.
Elaine, er ya da geç maaştan maaşa yaşama döngüsünden kurtulabileceğine inanıyor. Tom ise gözünün görebildiği kadarıyla bunun imkansız olduğunu söylüyor. Elaine'in yapacağı bir sonraki kısıtlama dışarıda yenilen bir öğle yemeği veya bir abonelik olabilir. Tom bu kısıtlamaları zaten yaptı. Vazgeçeceği bir sonraki şey, tüm hane halkını derinden etkileyecek.
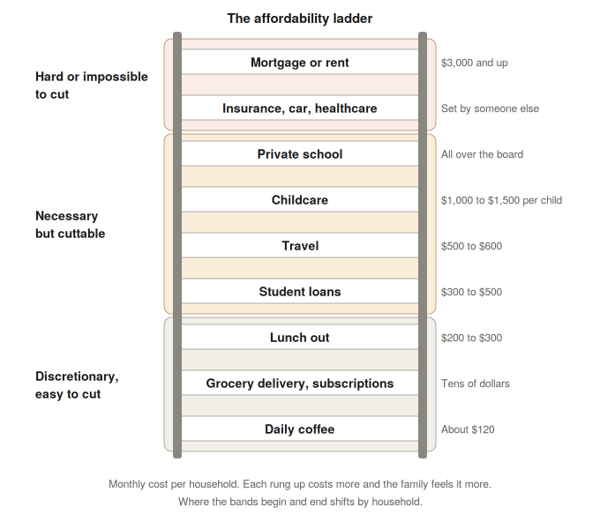
Hane halkı harcamalarını bir 'ulaşılabilirlik merdiveni' olarak düşünün. Her gider bir basamakta yer alıyor. En alttaki basamaklar ucuz ve vazgeçmesi nispeten kolay olanlar. Günlük kahve, dışarıda yenilen öğle yemeği, dijital platform abonelikleri. Bunlar kesildiğinde hane halkı dışında kimsenin haberi bile olmaz.
Orta basamaklar, tüketicilerin gerekli ama işler sıkışırsa kısılabilecek olarak nitelendirdiği harcamalar. Seyahat, öğrenci kredisi ödemesi, çocuk bakımı, özel okul. Her biri ayda yüzlerce, hatta binlerce dolara mal oluyor ve bunlardan vazgeçmek ailenin yaşam tarzını değiştiriyor.
En üstteki basamaklar ise hane halkını altüst etmeden kısılması zor veya imkansız olanlar. Konut kredisi veya kira, sigorta, araba.
Her hane halkı kısıntıya en alttan başlar ve merdivende tırmanmaya başlar. Bir hane halkı ne kadar yukarı tırmanmışsa, atılacak bir sonraki adımın maliyeti o kadar ağır olur ve aile bunu o kadar çok hisseder. Bu kategoriler arasındaki çizgiler her hane halkı için farklılık gösterir ve asıl mesele de budur.
İşte bu durum, işletmeler için maaştan maaşa geçinen ekonomideki en önemli ayrımı ortaya koyuyor. Gelir, birikim ve harcama Tom ile Elaine'i aynı kutuya koyuyor. Ancak bir sonraki kısıntı onları ulaşılabilirlik merdiveninin farklı basamaklarına yerleştiriyor. En altta, bir şeyden vazgeçmenin maliyeti düşüktür ve yerine geçecek alternatifler bu kısıntıyı katlanılabilir kılar. Zirveye yakın yerlerde ise bu kısıntı aileye bir rutini, bir işi veya bir evi kaybettirir. Elaine için 'sadece kıs' demek kolay bir tavsiyedir. Tom içinse çok daha ciddi finansal sonuçlar doğurur.
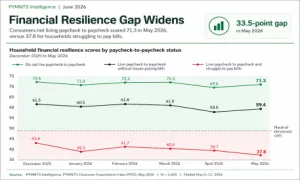
PYMNTS Intelligence, 2021'den bu yana kimin maaştan maaşa yaşadığını, kimin yaşamadığını ve kimin her ay faturalarını ödemekte zorlandığını takip ediyor. ABD'li yetişkinlerin artık yüzde 67'sinin faturalarını ödemek için bir sonraki maaşa muhtaç olduğunu gösteren devasa bir veri seti derledik.
Temmuz ayında bir adım daha ileri gittik. Hanelere neden maaştan maaşa yaşadıklarını, temel ve isteğe bağlı harcamalar arasındaki çizgiyi nerede çektiklerini, bütçe daha da sıkışırsa nelerden vazgeçebileceklerini ve bunun onlara neye mal olacağını sorduk.
ABD genelinden 2.881 tüketiciyle konut kredisi, sigorta ve arabadan çocuk bakımı, öğrenci kredileri, abonelikler, dışarıda yenilen öğle yemekleri ve seyahate kadar 22 harcama kategorisi hakkında görüştük. Tüketiciler bize hangi harcamaların sepetlerine girdiğini ve her birinin temel, isteğe bağlı veya hala gerekli hissettiren bir harcama seçimi olup olmadığını anlattı.
Bu cevaplar bize hane halkı bütçesinin nasıl inşa edildiğini, her bir hane halkının ulaşılabilirlik merdiveninde ne kadar yukarı tırmandığını ve bir sonraki kısıntının neye mal olacağını gösteriyor. İki hane halkı benzer miktarlarda kazanıp biriktirebilir, ancak merdivenin çok farklı basamaklarında durabilirler.
Haneler Buraya Nasıl Geldi ve Merdivende Ne Kadar Tırmandılar?
Öncelikle maaştan maaşa yaşayan hanelerin buraya nasıl geldiklerine bakalım. Yüzde 41'i için günlük harcamalar maaşı tamamen emiyor. Diğer yüzde 31'i iş kaybı, tıbbi fatura veya büyük bir tamirat gibi kısa vadeli bir finansal şoktan toparlanmaya çalışıyor. Kalan yüzde 28'lik kesim ise konut, eğitim, çocuk bakımı, aile desteği veya borçlanma konusundaki uzun vadeli tercihlerin onları bu noktaya getirdiğini söylüyor.
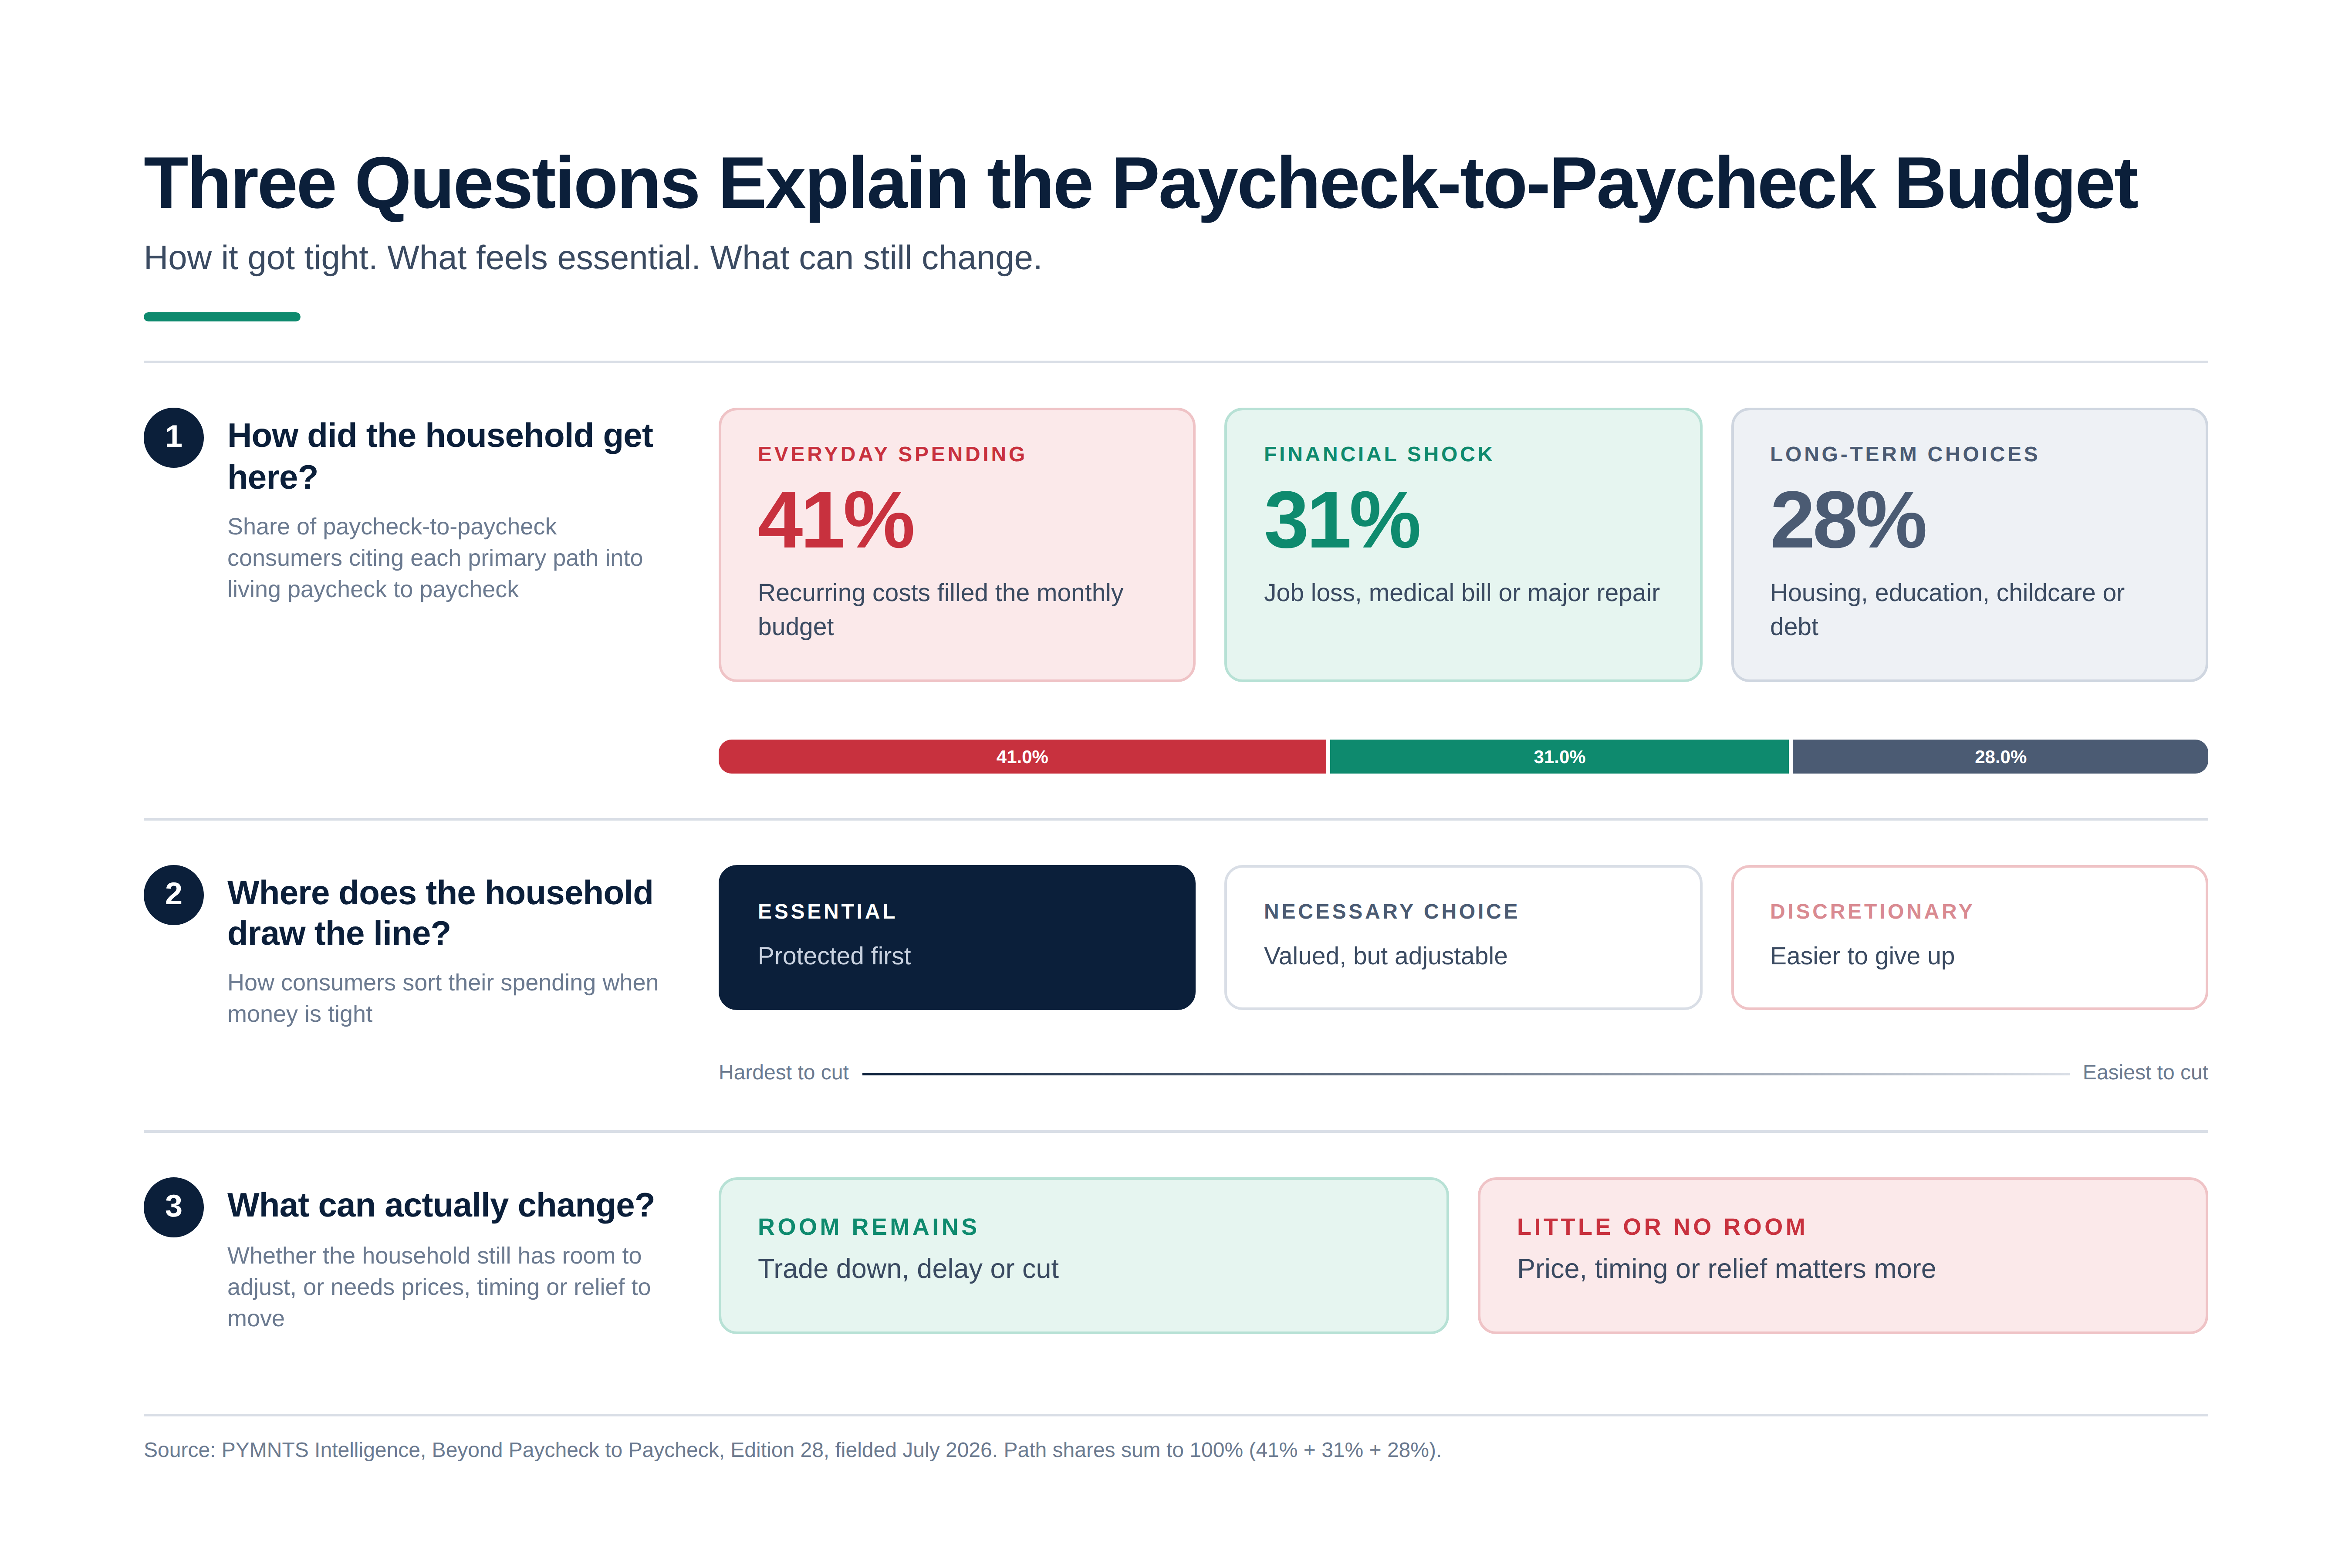
Bu üç yol, bütçenin nasıl inşa edildiğini açıklıyor. Ancak hane halkının ulaşılabilirlik merdiveninde ne kadar yukarı tırmandığını açıklamıyor. Uzun vadeli tercihlerle şekillenmiş bir hane halkı hala öğle yemeklerini kısıyor olabilir veya zaten sadece konut kredisini ödeyecek duruma düşmüş olabilir.
Tom ve Elaine bu durumu net bir şekilde kanıtlıyor. İkisi de buraya günlük harcamalar yoluyla geldi. Elaine'in hala kimsenin fark etmeyeceği şekilde düşürebileceği, erteleyebileceği veya tamamen iptal edebileceği harcamaları var. Tom ise elinde hiçbir şey kalmadığını söylüyor.
Durumlarının nedeni olarak günlük harcamaları veya finansal bir şoku işaret eden hanelerin yaklaşık üçte biri de kısacak hiçbir şeylerinin kalmadığını belirtiyor. Sepetleri boş değil, ancak takas edilebilecek veya kesilebilecek ucuz basamaklar tükendi. Geriye kalanlar araba, çocuk bakımı ve kira. Onlara 'avokadolu tost yemeyi bırakın' demek hiçbir işe yaramaz. Bu tavsiye, artık var olmayan bir harcamayı varsayar ve daha açık olan gerçeği göz ardı eder. Kısılacaklar listesindeki bir sonraki kalem, tüm hane halkının hissedebileceği sonuçlar doğurur.
Uzun vadeli tercihlerle şekillenen haneler başka bir nedenle daha farklı. Onlar ulaşılabilirlik merdiveninin en tepesine yakın bir yerden başladılar. Temel ve isteğe bağlı harcamalar arasındaki çizgileri, başlangıçta birer tercih olan ama şimdi ailenin yaşamını organize eden maliyetlerden geçiyor: ev, okul, çocuk bakımı düzeni, hala ödenen üniversite kredisi. Bunları kesmek; taşınmak, okul değiştirmek, farklı bir çocuk bakımı bulmak veya borcu yeniden yapılandırmak anlamına gelir. Bunların hiçbiri bir ayda, hatta belki bir yılda gerçekleşmez.
Dolayısıyla 'sadece kıs' tavsiyesi her hanede farklı bir anlama geliyor. Elaine için bu, daha küçük bir alışveriş sepeti demek. Tom içinse ailenin hissedeceği bir karar demek. Uzun vadeli yükümlülükleri olan haneler için ise bu, bir dizi fiyatla kurulmuş bütçenin sigorta, vergi, eğitim veya çocuk bakımı maliyetleri arttıktan sonra hala işe yarayıp yaramayacağı ve işe yaramazsa neyin kırılacağı meselesidir.
Bu durum, işletmelere maaştan maaşa yaşadığını söyleyen Amerikalıların üçte ikisinden fazla kesimi hakkında sormaya değer üç soru sunuyor: Bu hane halkı merdivenin hangi basamağında? Bir sonraki kısıntı onlara neye mal olacak? Onları bu basamakta tutacak şey ne?
Cevaplar, Amerika'daki ulaşılabilirlik krizini tanımlıyor. Ve bir sonraki fiyat artışının bir alt ürüne yönelimi, daha iyi bir teklif veya vade arayışını mı yoksa faturayı ödeme sorununu mu tetikleyeceğini belirliyor.
Ulaşılabilirlik Aylık Bütçenin İçinde Yaşıyor
Ana akım medyanın ulaşılabilirlik, faiz oranları ve enflasyon üzerinden yürüttüğü tartışmanın da daha büyük resmi kaçırdığı anlamına geliyor bu. Tüketiciler bir enflasyon oranı ödemezler. Bugünün konut kredisini veya kirasını, sigorta primini, sağlık faturasını, market fişini, araba taksidini ve çocuk bakımı faturasını öderler. Bu maliyetler arttı, yüksek seyretmeye devam etti ve enflasyon zirveden gerilese bile maaştan daha büyük bir pay almaya devam etti. Market arabasının şu an neye mal olduğunu fark etmek için ekonomi doktorasına sahip olmaya gerek yok.
Bir işe sahip olmak, tüketiciye makul ve belki de gergin bir şekilde iyi hissettirir çünkü başka bir maaş günü yaklaşıyordur. Ancak bu, sabit maliyetleri ucuzlatmaz. İşte bu yüzden aynı tüketici, Tüketici Beklentileri panelimize kendi gelecekleri hakkında iyi hissettiklerini söyleyebilir, ancak maaştan maaşa geçinenler panelimize işler sıkışırsa bütçede daha az alan kaldığını anlatabilir. Bir hane halkı tüm faturalarını zamanında ödeyebilir, işinin gelecek ay da orada olacağından emin olabilir ve yine de kısacak neredeyse hiçbir şeyi kalmayabilir.