Tüketiciler harcamaya devam ediyor, ancak çoğu bunu hata yapmaya çok az yer kalacak şekilde yapıyor.
Bu, PYMNTS Intelligence serisinin en son raporu olan ve Haziran ayında 2.028 ABD'li tüketiciyle yapılan bir ankete dayanan “Enflasyon Yanılsaması: Artan Harcamalar Tüketici Talebi Hakkında Neyi Gizliyor?” başlıklı çalışmanın temel bulgusu.
Rapora göre, görünürdeki harcama büyümesi, tüketici talebini olduğundan daha güçlü gösterebiliyor. Nisan ayında nominal tüketici harcamaları yüzde 0,5 arttı, ancak bu artışın yaklaşık 0,4 puanı daha yüksek fiyatlardan kaynaklanırken, gerçek satın alma hacmi sadece 0,1 puan arttı. Başka bir deyişle, tüketiciler daha fazla mal ve hizmet satın almaktansa, aynı sepet için genellikle daha fazla ödüyor.
Bu ayrım, finansal dayanıklılık açısından önem taşıyor. Rapora göre, Nisan ayında gelirler sabit kalırken, kişisel tasarruf oranı Haziran 2022'den bu yana en düşük seviyesine geriledi. Genel PCEI skoru Haziran ayında hafifçe pozitif kalarak 53,6 oldu ve nötr çizgi olan 50'nin hemen üzerinde seyretti. Ancak endeks, bölünmüş bir tüketici ekonomisine işaret ediyor. İşgücü piyasasına olan güven nispeten güçlü kalırken, hanehalkı finansal kapasitesi zayıflıyor.
Birçok hane için istikrarlı bir iş hâlâ bir amortisör görevi görüyor. Bu, daha yüksek fiyatların etkisini azaltmaya yardımcı oluyor. Ancak bir amortisör, yalnızca yeterli yastık kaldığında işe yarar.
Rapordan elde edilen temel bulgular, bu yastığın ne kadar eşitsiz dağıldığını gösteriyor:
- Fatura ödemekte zorlanan ve maaştan maaşa yaşayan tüketicilerin yüzde 43'ü, bir hafta içinde 1.200 dolarlık acil durum masrafını karşılayamazken, maaştan maaşa yaşamayan tüketicilerde bu oran yüzde 3.
- Mali açıdan zorlanan ve maaştan maaşa yaşayan tüketicilerin yüzde 68'i, işe gitmedikleri takdirde birikimlerinin bir ay veya daha az süreceğini söylerken, yüzde 45'i hiçbirikiminin olmadığını belirtti.
- Fatura ödemekte zorlanan ve maaştan maaşa yaşayan tüketicilerin yüzde 54'ü, zorunlu harcamalarının “çok” arttığını söylerken, maaştan maaşa yaşamayan tüketicilerde bu oran yüzde 22.
İyimser bakış açısına göre, tüketiciler pes etmek yerine uyum sağlıyor. Birçoğu harcama alışkanlıklarını değiştiriyor, ara sıra iş yapıyor veya zorunlu olmayan harcamaları kısıyor. En mali açıdan zorlanan tüketicilerin yüzde 53'ü, son bir yılda restoran, eğlence, seyahat ve diğer zorunlu olmayan harcamalara daha az para harcadığını bildirdi. Bu oran, fatura ödemede sorun yaşamayan ancak maaştan maaşa yaşayan tüketicilerde yüzde 41.
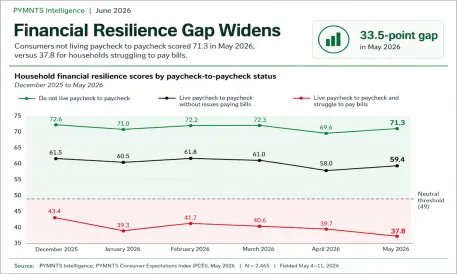
Rapor ayrıca, maaştan maaşa yaşayan tüm tüketicilerin aynı baskıyla karşı karşıya olmadığını gösteriyor. Faturalarını ödeyebilenlerin finansal dayanıklılık puanı 59,8 ile genel örneklem puanı olan 57,1'in üzerinde. Maaştan maaşa yaşamayan tüketicilerin puanı 71,5. Fatura ödemekte zorlananların puanı ise 38,7.
Bankalar, borç verenler, perakendeciler ve ödeme sağlayıcıları için sinyal açık: Tüketiciler pazardan kaybolmadı. Ancak birçoğu daha seçici, fiyata daha duyarlı ve zamanlama, nakit akışı ve acil durum harcamalarını yönetmelerine yardımcı olan araçlara daha bağımlı hale geldi.
PYMNTS Intelligence'da, değişen müşteri beklentileri, daha bağlantılı bir ekonomi ve sonuçlara ulaşmak için gereken stratejik değişimler hakkında akıllı, veri odaklı tartışmaları besleyen içgörüleri ortaya çıkarmak için işletmelerle birlikte çalışıyoruz. Titiz araştırma metodolojileri ve nesnel kaliteye olan sarsılmaz bağlılığımızla, işinizi büyütmek için güvenilir veriler sunuyoruz. Ortağımız olarak, doktoralı uzmanlar, araştırmacılar, veri analistleri, sayı kırıcılar, konu kıdemlileri ve editör uzmanlarından oluşan çeşitli ekibimize erişebileceksiniz.