
Tesla, 2026 yılının ikinci çeyrek finansal sonuçlarını yarın, 22 Temmuz'da piyasa kapanışının ardından açıklayacak. Kazanç görüşmesi ise TSİ 00:30'da başlayacak.
Bu kez durum farklı. Tesla, ikinci çeyrekte tüm zamanların en iyi teslimat performansını sergiledi. Şimdi Wall Street, bu araçların gerçekten kâr getirip getirmediğini öğrenmek istiyor.
Tesla 2026 İkinci Çeyrek Teslimatları ve Enerji Dağıtımı
Tesla'nın ikinci çeyrekte 480.126 araç teslim ettiğini biliyoruz. Bu rakam, geçen yıla göre %25 artış ve analist beklentilerinin yaklaşık 74.000 adet üzerinde. Şirket, tüm zamanların en güçlü ikinci çeyreğini yaşarken, aynı zamanda iki yıl aradan sonra ilk kez yıllık teslimat artışı kaydetti.
Üretim ise 451.758 adet olarak gerçekleşti. Yani Tesla, ürettiğinden yaklaşık 28.000 daha fazla araç teslim etti. Bu, envanteri biriktirmek yerine azalttığı anlamına geliyor. Geçen çeyrekte ise tam tersi olmuş, şirket satamadığı yaklaşık 50.000 aracı stoklarına eklemişti.
%25'lik sıçrama, Tesla'nın BYD ile arasındaki farkı da daralttı. BYD'nin aynı çeyrekteki bataryalı elektrikli araç satışları yaklaşık %8 düştü. Tesla hâlâ ikinci sırada, ancak iki şirket artık zıt yönlerde ilerliyor.
Enerji tarafında ise Tesla, 13,5 GWh depolama kapasitesi devreye aldı. Bu, 2025 ikinci çeyrekteki 9,6 GWh'ye göre %40'ın üzerinde artış ve ilk çeyrekteki 8,8 GWh'den de büyük bir sıçrama. Analistlerin beklediği 13,8 GWh'nin hemen altında kalsa da, enerji bölümü Tesla'nın en istikrarlı büyüme hikâyesi olmaya devam ediyor.
Görünüşe göre üst satır sağlıklı olacak. Asıl soru, bunun altında yatan rakamlarda.
Tesla 2026 İkinci Çeyrek Geliri
Estimize'daki Wall Street konsensüsü, 2026 ikinci çeyrek gelirini yaklaşık 25,9 milyar dolar olarak gösteriyor. Daha geniş analist konsensüsü ise 26,4 milyar dolar civarında. Her iki durumda da bu, 2025 ikinci çeyrekteki 22,5 milyar dolara göre yaklaşık %15-17'lik bir büyüme anlamına geliyor. Bu, Tesla'nın bir yılı aşkın süredir kaydettiği ilk gerçek gelir artışı olacak.
Karşılaştırma yapmak gerekirse, bu rakam Tesla'nın 2026 ilk çeyrekte açıkladığı 22,38 milyar doları rahatlıkla geçiyor. Bunun itici gücü, teslimatlardaki %34'lük çeyreklik artış.
Tahmin aralığı oldukça geniş. Düşük uçta 22,3 milyar dolardan yüksek uçta 29 milyar doların üzerine kadar değişiyor. Bu geniş aralık, analistlerin Tesla'nın rekor sayıda araç satmak için ne kadar indirim yapmak zorunda kaldığı konusunda hemfikir olmadığını gösteriyor.
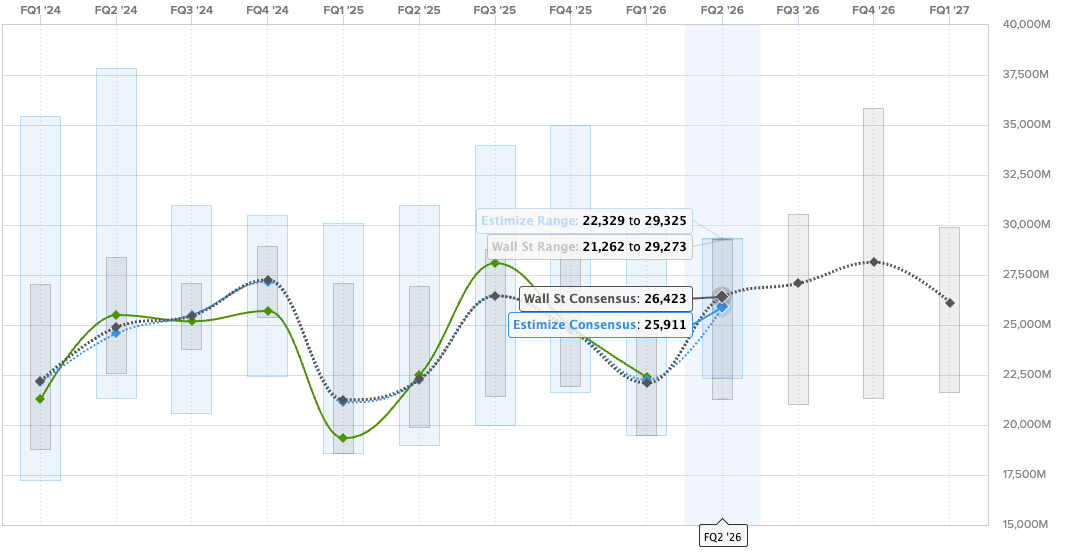 Wall Street ve Estimize'ın Tesla 2026 ikinci çeyrek gelir konsensüsü. (Kaynak: Estimize)
Tesla 2026 İkinci Çeyrek Kazancı
Kâr cephesinde analistler, GAAP dışı hisse başına kazancın 0,53 dolar civarında olmasını bekliyor. Bu, 2025 ikinci çeyrekteki 0,40 dolara göre yaklaşık %33'lük bir yıllık artış anlamına geliyor. Estimize'ın kalabalık tahmini ise 0,52 dolar ile biraz daha düşük.
Burada da tahmin aralığı hikâyeyi anlatıyor. Wall Street tahminleri 0,27 dolar ile 0,74 dolar arasında değişiyor. Deutsche Bank ise sadece 0,36 dolar öngörüyor. Düşük tahmin, yüksek tahminin neredeyse yarısıyken, kimse teslimat artışının kâra yansıyıp yansımadığından emin değil. Fiyat indirimleri kâr marjını eritmiş olabilir.
Yarın açıklanacak en kritik rakam bu. Tesla'nın düzenleyici krediler hariç otomotiv brüt marjı, ilk çeyrekte %12,5 civarındaydı. Bu oran rekor teslimat hacminde korunursa, çeyrek gerçekten güçlü demektir. Ancak marj düştüyse, Tesla o 480.000 teslimatı indirimler ve düşük faizli finansmanla satın almış demektir. Hacim var ama kâr yok.
Düzenleyici kredi yastığı da hızla inceliyor. Tesla, 2025 ikinci çeyrekte 439 milyon dolar kredi satışı kaydetmişti. Bu, bir önceki yıla göre %50'den fazla düşüş demek. 30 Eylül 2025'te 7.500 dolarlık federal EV vergi kredisinin sona ermesinden bu yana bu kalem küçülmeye devam ediyor. Opsiyon tüccarları, açıklama sonrası yaklaşık %7,6'lık bir dalgalanmaya hazırlanıyor.
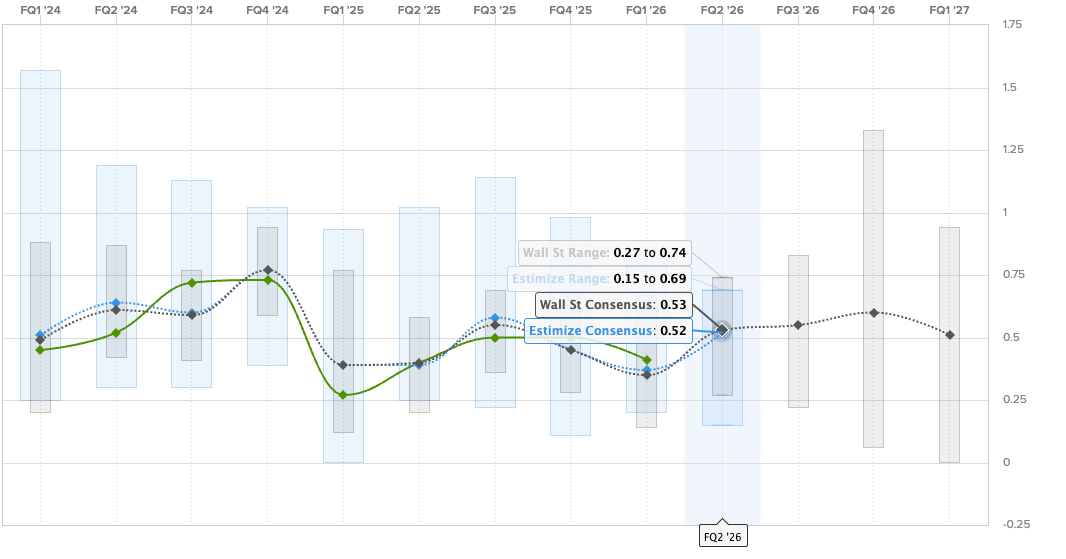 Wall Street ve Estimize'ın Tesla 2026 ikinci çeyrek hisse başına kazanç konsensüsü. (Kaynak: Estimize)
Tesla Hissedarlarının 2026 İkinci Çeyrek İçin En Çok Oy Alan Soruları
Tesla, kazanç soru-cevap bölümünü Say Technologies üzerinden yürütüyor. Hissedarlar, ellerindeki TSLA hisse sayısına göre ağırlıklandırılmış sorular gönderip oyluyor. Pazartesi günü başvurular kapandığında, yaklaşık 1.710 katılımcıdan 425 soru gelmişti. Bu katılımcılar toplam 8,6 milyon hisseyi temsil ediyor. Geçen hafta yaklaşık 300 soru vardı.
Daha fazla oylama var ancak zirve değişmedi. En yüksek hisse ağırlığına sahip iki soru hâlâ yumuşak sorular: Biri "Optimus Gen 3 üretim rampasının mevcut durumu"nu soruyor, diğeri "robotaksi operasyonlarını daha hızlı genişletmenin önündeki ana kısıtlamalar"ı sorguluyor. Her biri şu anda yaklaşık 5,3-5,4 milyon hisseyi temsil ediyor. Geçen hafta 4,8 milyondu. Bu durum, tek bir büyük hissedarın en dostane iki soruyu zirveye taşıdığına işaret ediyor.
Ancak ham oy sayısına bakıldığında farklı bir soru öne çıkıyor. Tüm panoda en çok oy alan soru 732 oyla hesap verebilirlik sorusu: "Tesla, üst üste 3 kazanç raporunda robotaksi kısa vadeli hedeflerini kaçırdı... Tesla'nın kendine koyduğu bu kısa vadeli hedeflere ulaşmasını engelleyen şey nedir?" Bu soru şu anda 1,5 milyon hisseyi temsil ediyor. Geçen hafta 1 milyonun altındaydı. Bireysel yatırımcılar bu soruyu desteklerken, büyük balina onu gömmeye çalışıyor.
Electrek'in Yorumu
Bu kez teslimat rakamı endişe kaynağı değil. %25'lik artış ve tüm zamanların en iyi ikinci çeyreği gerçek bir başarı. Bunu inkâr etmeyeceğim. Ancak teslimat rakamı bir hacim rakamıdır, kâr rakamı değil. Bu çeyreğin tamamı, Tesla'nın henüz açıklamadığı tek bir kaleme bağlı: düzenleyici krediler hariç otomotiv brüt marjı.
İşte buradaki gerilim: Tesla, ürettiğinden daha fazla araç teslim etti ve envanterini azalttı. Bu bilanço için iyi. Marjlar korunduysa, toparlanma gerçek demektir. Ancak marjlar düştüyse, Tesla sadece kârdan vazgeçerek araç satabildiğini kanıtladı. Üstelik düzenleyici kredi musluğu kururken ve federal vergi kredisi ortadan kalkmışken. Bir yıl önce aynı çeyreği "kârsızlığa giden yol" olarak değerlendirmiştik. Şimdi bu yolun geri dönüp dönmediğini göreceğiz.
Ancak sonuçta bunun Tesla hissesi üzerinde çok az etkisi olmalı. Çünkü hissenin değerinin büyük kısmı, sürekli ertelenen Robotaksi ve Optimus gibi projelere bağlı. Tesla'nın EV satışları durduğunda hissedarların "Tesla artık bir otomobil üreticisi değil" diyerek bunun önemsiz olduğunu iddia etmesi oldukça ironik. Oysa şirket 2 yıl sonra ilk kez iyi bir çeyrek geçirdi ve bu tamamen EV satışları sayesinde oldu.