Büyüme sancıları sadece çocuklara özgü değildir; küçük işletmeleri de etkiler. Tedarikçilere ödeme yapmak, alacakları tahsil etmek, hesapları mutabık kılmak ve nakit akışını yönetmek kritik görevlerdir. Ancak bu işlemler, bir girişimcinin şirket kurma nedenini nadiren temsil eder. Bunlar zorunlu, çoğu zaman sancılı ve işletmeler büyüdükçe yönetilmesi daha da zorlaşan gerekliliklerdir.
PYMNTS ile Haziran ayında yayınlanan 'Sırada Ödemelerde Ne Var' serisi kapsamında yaptığı görüşmede BILL Ödemeler ve Finansal Hizmetler Kıdemli Başkan Yardımcısı Archana Prasad, 'Bir işletme belirli bir büyüklüğe ulaştığında, finans işleri ekibin büyüme hızından daha hızlı artar. İşlem hacmi, tedarikçi ilişkileri ve karmaşıklık ölçeklenir ama personel sayısı ölçeklenmez' dedi. Prasad, 'Finansal operasyonlar her zaman aspirin olmuştur. Asla isteğe bağlı değildir. Büyüyen işletmeler faturalarını ödemek ve alacaklarını tahsil etmek zorundadır. Nokta.' diye ekledi.
Ancak yapay zeka, işletme sahiplerinin mümkün olması gerektiğine inandıkları şeyleri değiştirerek bu denklemi dönüştürmeye başlıyor. Prasad, 'Altta yatan acı değişmedi. İşletme sahipleri hâlâ her zaman sahip oldukları operasyonel baş ağrılarıyla uğraşıyor. Değişen şey, daha iyi bir yol olduğuna inanmaları' dedi.
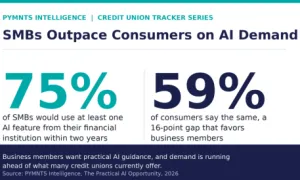
Prasad, giderek artan kanıtların, küçük ve orta ölçekli işletmelerin yapay zekayı büyük rakiplerinden daha hızlı benimsediğini gösterdiğini belirtti. Buna gerekçe olarak ihtiyaç ve yapay zekanın sağladığı kaldıraç etkisini gösterdi: 'En küçük KOBİ'ler, onu benimseyen ilk ve en hızlı olanlardır. Bu da onlara hizmet eden araçlardan ve sağlayıcılardan beklentilerini temelden değiştirdi.'
Küçük işletmelerin çoğunun günlük kaygıları dikkat çekici derecede pratiktir. İşletme sahipleri, faturaları eşleştirmek, nakit akışını izlemek ve ödemeleri takip etmek için akşamlarını harcıyor; büyümeye odaklanmak yerine bu işlerle uğraşıyorlar. Prasad, 'Acı çok spesifik. Soyut bir verimsizlik değil. Nakit akışı görünürlüğü, tedarikçi ilişkileri, zamanında ödeme almak. İşletme sahiplerini gece uyutmayan şeyler bunlar' dedi.
Uzun yıllar boyunca yazılım satıcıları, müşterilerin bu iş akışlarını daha verimli yönetmelerine yardımcı olmaya odaklandı. Yapay zeka ise pazarı çok daha iddialı bir hedefe doğru itiyor: işin büyük bir kısmını tamamen ortadan kaldırmak. Prasad, 'Sadece bir yıl önce, yazılımınızın bir şeyi otomatik olarak halledebileceğini söylemek iddialı geliyordu. Ama bugün bu tamamen makul bir beklenti gibi geliyor' ifadelerini kullandı.
Bu değişim, yazılım sağlayıcılarını ürün stratejilerini yeniden düşünmeye zorluyor. Prasad'a göre bu evrim, kurumsal yazılımda devam eden daha geniş bir geçişi yansıtıyor: 'Kendin yap'tan 'seninle yap'a ve nihayetinde 'senin için yap'a doğru. Prasad, 'Uzun vadeli yön, yapay zekayı kullanarak daha akıllı, temassız finansal deneyimler oluşturmak. Müşterilerin işlerini daha iyi organize etmek değil, iş yüklerini tamamen ortadan kaldırmak' dedi.
Finansta yapay zeka benimsemesi hızlanıyor çünkü işletmeler tamamen yeni yazılım kategorileri satın almıyor. Bunun yerine, halihazırda bağımlı oldukları sistemlerden daha iyi sonuçlar talep ediyorlar. Yine de, üretken yapay zeka yazılım geliştirme engellerini düşürürken, rekabetçi farklılaşma hakkındaki sorular daha acil hale geliyor. Prasad bu soruya şöyle yanıt veriyor: 'Bir hafta sonunda kopyalayamayacağınız şey, neredeyse yirmi yıllık finansal iş akışı verisi, yarım milyon işletmenin parayı nasıl hareket ettirdiğinin merkezinde yer alan entegrasyonlar ve bu işletmelerin yıllar içinde platforma duyduğu güvendir. Model kolay kısım. Herkes hafta sonunda hazır modellerle bir demo hazırlayabilir.'
Finansal hizmetlerde nihai farklılaştırıcı, yazılımın ideal koşullar altında çalışıp çalışmadığı değil, uç durumlar, istisnalar, denetimler, anlaşmazlıklar ve uyumluluk gereksinimleri arasında güvenilir bir şekilde performans gösterip göstermediğidir. Prasad, 'Müşterilerimiz sadece iş akışı yürütmüyor. Finansal kararlar alıyorlar. Bir noktada, birinin bir CFO'ya veya denetçiye gözlerinin içine bakıp ne olduğunu ve neden olduğunu açıklaması gerekiyor. Bu, sonradan ekleyeceğiniz bir özellik değil. Temelden inşa edilmesi gereken bir yapı taşıdır' diyor.
En başarılı yazılım şirketleri artık vitamin-aspirin ayrımına tam olarak uymayabilir. Bunun yerine, operasyonlara o kadar derinden yerleşen ve onu değiştirmeyi organizasyonel olarak yıkıcı hale getiren üçüncü bir kategori ortaya çıkıyor. Prasad bu evrimi şöyle özetliyor: 'İnsanların işi yapmasına yardımcı olan araçlarla başladık. Şimdi işi onlarla birlikte yapan ve giderek onlar için yapan sistemler kuruyoruz.'
Yapay zeka, finansal yazılımı vitaminden aspirine dönüştürmüyor. Aksine, aspirini çok daha etkili hale getiriyor. Prasad, 'Yapay zekanın yaptığı şey, bu aspirinin çok daha iyi çalışmasını sağlamak. Sorun 'Buna ihtiyacınız var mı?' olmaktan çıkıyor çünkü her zaman ihtiyacınız vardı. Sorun 'Bunu iyi yapmayarak ne kadar kaybediyorsunuz?' haline geliyor' dedi. Prasad sözlerini şöyle tamamladı: 'Belki de doğru soru vitamin mi aspirin mi değil. Doğru soru şu: Yazılımınız, bir işletme onu ne kadar uzun süre kullanırsa o kadar mı akıllanıyor?'